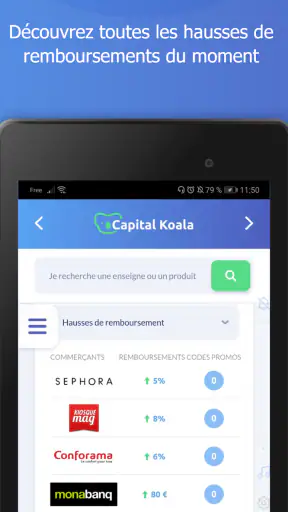
J’ai abordé Capital Koala comme une application de shopping à utiliser dans la vie courante, pas comme un simple catalogue de boutiques. Son idée est de transformer certains achats en épargne destinée aux enfants. Sur le papier, le principe est facile à comprendre ; dans la pratique, l’intérêt dépend surtout de la régularité avec laquelle on pense à passer par le bon parcours avant de commander. C’est cette habitude, plus que l’application elle-même, qui fait la différence.
Développée par Capital Koala Tech, l’application est gratuite et classée PEGI 3. Elle fonctionne à partir d’Android 7.0 et sa version actuelle est 5.0.1. Avec plus de 10 000 installations, elle reste un service de niche plutôt qu’un réflexe universel du shopping mobile. Sa moyenne de 3,7 sur 157 évaluations donne une impression assez nuancée : l’idée attire, mais l’expérience demande probablement un peu d’attention pour être pleinement comprise.
Une méthode simple pour ne pas oublier l’épargne
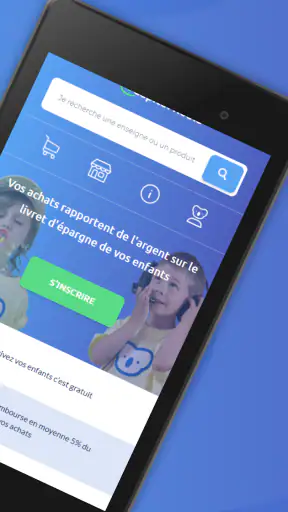
Le fonctionnement que je recommande est très basique. Je commence par ouvrir l’application avant de faire mes achats, puis je vérifie si le parcours correspondant à mon intention d’achat est bien disponible. L’objectif n’est pas de parcourir Capital Koala comme on ferait défiler un réseau social, mais de l’intégrer dans une routine : rechercher, consulter les conditions affichées, puis continuer son achat en suivant le chemin proposé.
Cette étape préalable est essentielle. Si je me rends directement sur le site d’un commerçant ou si je finalise une commande depuis un favori enregistré ailleurs, je risque de ne pas passer par le parcours qui permet de rattacher l’achat à l’épargne. C’est un détail facile à négliger, surtout quand on connaît déjà le magasin et qu’on veut aller vite. Pour cette raison, je vois l’application comme un point de départ plutôt que comme un outil à ouvrir après l’achat.
Un scénario concret montre bien son intérêt. Une famille doit acheter des vêtements, des fournitures ou un cadeau en ligne. Au lieu de lancer immédiatement le navigateur, le parent ouvre Capital Koala, cherche le commerçant concerné et prend quelques secondes pour comprendre la marche à suivre. Ensuite, il poursuit son achat normalement. Le bénéfice vient de cette répétition : une seule commande ne change pas le budget familial, mais une habitude appliquée aux achats déjà prévus peut donner davantage de sens à la démarche.
Je conseille aussi de séparer les achats prévus des achats impulsifs. L’application n’est pas une raison suffisante pour acheter quelque chose dont on n’a pas besoin. Le bon réflexe consiste à décider d’abord de l’achat, puis à utiliser Capital Koala pour essayer d’en tirer une épargne supplémentaire. C’est une distinction importante, car une récompense attendue ne compense jamais une dépense inutile.
Le service s’adresse donc surtout aux parents ou aux proches qui veulent construire progressivement une épargne liée aux dépenses du quotidien. Il peut convenir à quelqu’un qui commande déjà régulièrement en ligne et qui accepte de modifier légèrement son parcours. En revanche, une personne qui achète presque toujours en magasin physique, qui refuse toute étape supplémentaire ou qui attend un résultat immédiat risque de trouver le principe peu motivant.
Le bon réflexe avant chaque commande
Dans mon usage, la meilleure routine tient en quelques questions. Est-ce que l’achat était prévu ? Est-ce que je suis bien parti de l’application ? Ai-je lu les indications affichées avant de continuer ? Et ai-je conservé les informations utiles jusqu’à la fin de la commande ? Cette petite vérification évite de considérer automatiquement qu’un achat sera pris en compte simplement parce que l’application a été ouverte à un moment quelconque.
Je recommande également de ne pas fermer trop vite le parcours intermédiaire. Quand une application de ce type redirige vers un commerçant, il vaut mieux suivre la transition normalement, sans multiplier les onglets, changer de compte en cours de route ou reprendre une ancienne session. Même sans transformer cela en procédure compliquée, une utilisation propre et constante réduit les mauvaises surprises.
Autre conseil pratique : je regroupe les achats non urgents dans une liste personnelle avant de les effectuer. Cela permet de vérifier calmement le parcours disponible, de comparer le besoin réel et d’éviter de lancer plusieurs commandes précipitées. Cette organisation est particulièrement utile pour une famille, car les achats récurrents sont plus faciles à intégrer à une routine que les commandes isolées.
Les réglages et habitudes qui méritent une vérification
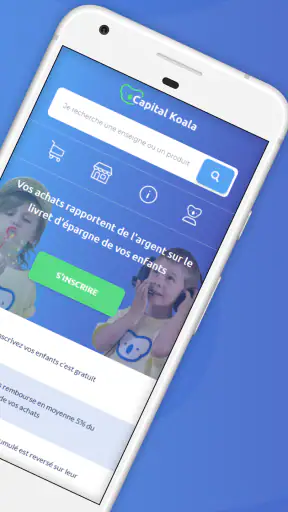
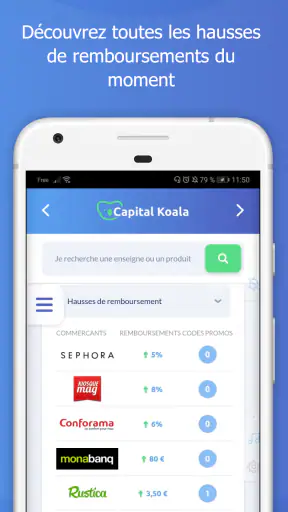
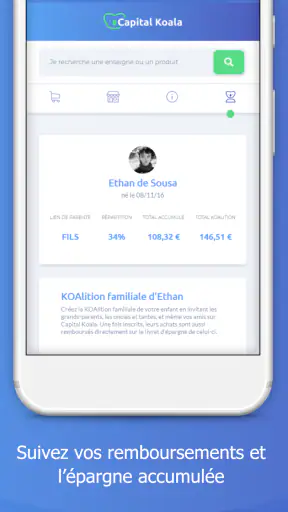
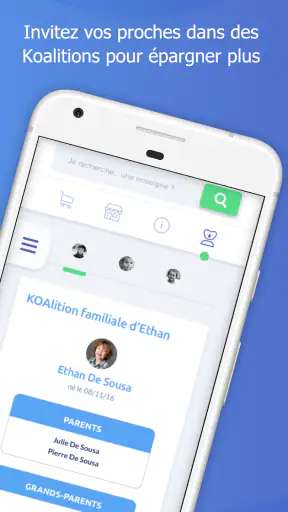
Capital Koala ne demande pas forcément une utilisation compliquée, mais je prends le temps de vérifier les éléments visibles dans l’application avant de commencer. Je regarde notamment la manière dont le compte d’épargne de l’enfant est présenté, les informations liées au suivi et les indications associées au parcours d’achat. L’interface doit être lue comme un tableau de bord pratique, pas seulement comme une vitrine de partenaires.
La première vérification concerne le profil utilisé. Dans une famille, plusieurs personnes peuvent être tentées de faire des achats depuis des téléphones différents. Il est donc préférable de s’assurer que chacun utilise le même compte ou le parcours familial prévu, afin de ne pas disperser le suivi. La simplicité de l’idée peut donner l’impression que ce point est secondaire, alors qu’une organisation incohérente rend les résultats difficiles à comprendre.
Je conseille ensuite de consulter les informations liées à chaque achat avant de valider. Les modalités peuvent varier selon le commerçant ou le type de commande. Il ne faut pas traiter chaque enseigne comme si elle fonctionnait exactement de la même manière. Lire les indications au moment du départ prend moins de temps que d’essayer de reconstituer ensuite le chemin suivi.
La version 5.0.1 mérite aussi d’être utilisée avec une application maintenue à jour. Je ne considère pas cela comme une garantie de résultat, mais c’est une précaution raisonnable pour éviter de travailler avec une interface ancienne ou un comportement corrigé depuis. Comme l’application fonctionne à partir d’Android 7.0, elle reste accessible à de nombreux appareils qui ne sont pas récents, ce qui peut être pratique pour un téléphone familial dédié.
Je ne transformerais toutefois pas un ancien téléphone en outil automatique sans vérification. Un appareil partagé peut être utile pour consulter le compte, mais il faut éviter de laisser une session ouverte si plusieurs personnes l’utilisent. La question n’est pas seulement technique : le suivi de l’épargne doit rester compréhensible pour les adultes qui prennent les décisions d’achat.
Accélérer sans perdre le contrôle
Les utilisateurs expérimentés ne cherchent pas à supprimer toutes les étapes. Ils cherchent plutôt à rendre les mêmes étapes prévisibles. Mon raccourci favori consiste à faire de Capital Koala le premier réflexe avant toute commande en ligne, au même titre que la vérification d’une adresse ou d’un moyen de paiement. Quand ce geste devient automatique, l’application cesse d’être une tâche ajoutée à la fin du processus.
Une autre méthode consiste à préparer les achats en dehors du moment de paiement. Je peux noter les produits nécessaires, puis ouvrir l’application uniquement lorsque je suis prêt à comparer le parcours disponible. Cela évite de naviguer sans but et limite les achats provoqués par une offre ou une présentation séduisante. Dans ce cadre, l’application sert l’organisation familiale au lieu de diriger les décisions.
Pour les achats réguliers, je conseille de conserver une routine identique : même compte, même ordre d’actions, même vérification finale. Ce n’est pas spectaculaire, mais c’est plus fiable qu’une utilisation occasionnelle faite dans la précipitation. Une famille peut même décider qu’une seule personne lance les commandes, tandis que les autres lui transmettent leurs besoins. Cette répartition diminue le risque que chacun utilise un chemin différent.
Il faut aussi accepter qu’un parcours plus rapide n’est pas toujours le meilleur. Ouvrir plusieurs pages, revenir en arrière ou changer de méthode au milieu d’une commande peut faire gagner quelques secondes, mais rend le suivi moins lisible. Je préfère une procédure légèrement plus lente et répétable à une série de raccourcis improvisés. L’objectif est de créer une épargne suivie, pas de battre un record de vitesse.
Dans la comparaison avec les alternatives habituelles du shopping, Capital Koala se distingue par son orientation familiale. Une application de cashback classique peut sembler plus directe pour quelqu’un qui cherche un avantage personnel immédiatement visible. Un programme de fidélité de commerçant peut également être plus naturel lorsque l’on achète toujours auprès de la même enseigne. Ici, l’intérêt est différent : la dépense quotidienne est reliée à un objectif d’épargne pour les enfants.
Ce positionnement est une force, mais aussi une limite. Si je veux simplement obtenir la meilleure réduction sur une commande précise, je regarderai probablement d’abord les solutions de remise ou de fidélité les plus adaptées à cette recherche. Si je veux créer une habitude familiale autour de l’épargne, Capital Koala devient plus pertinent. Le choix dépend donc du but, pas seulement de la présence d’un avantage financier.
Ce que l’application ne remplace pas
Il serait trompeur de présenter Capital Koala comme un outil complet de gestion budgétaire. Je ne l’utiliserais pas pour suivre toutes les dépenses du foyer, planifier des factures ou remplacer un tableau de budget. Sa fonction est plus ciblée : accompagner certains achats et les associer à une logique d’épargne pour les enfants. Cette spécialisation la rend claire, mais elle signifie aussi qu’il faut un autre outil pour le reste des finances.
Je ne compterais pas non plus sur elle pour décider si une commande est intéressante. L’application peut encourager une démarche d’épargne, mais elle ne doit pas remplacer la comparaison des prix, la vérification des frais de livraison ou l’examen des conditions de vente. Un achat plus cher effectué uniquement pour obtenir un avantage lié à l’épargne peut être un mauvais calcul. Le gain doit rester secondaire par rapport au besoin et au prix total.
La patience est une autre condition importante. L’idée d’épargne est progressive, et elle ne transforme pas instantanément les dépenses en somme importante. Les utilisateurs qui veulent une gratification immédiate ou un suivi extrêmement détaillé de chaque opération pourraient préférer une solution conçue spécifiquement pour le budget personnel. Capital Koala est plus convaincante quand on accepte une construction régulière et familiale.
La note moyenne de 3,7, accompagnée de 90 avis, reflète justement une expérience qui peut dépendre des attentes et de la manière d’utiliser le service. Je ne la lis ni comme un rejet ni comme une validation absolue. Elle m’incite plutôt à recommander une période d’essai prudente : utiliser l’application sur des achats déjà prévus, observer la clarté du suivi et décider ensuite si la routine mérite d’être conservée.
Pour qui le choix est vraiment pertinent
Je recommande Capital Koala aux parents qui veulent donner un lien concret entre les achats courants et un projet destiné à leurs enfants. Elle peut aussi intéresser les proches qui participent à cette épargne et souhaitent adopter une méthode commune. Le fait qu’elle soit gratuite facilite l’essai, surtout si l’on commence sans modifier ses dépenses et que l’on se contente d’ajouter le bon réflexe avant une commande.
Je la conseillerais moins à quelqu’un qui ne souhaite pas créer de compte familial, qui achète principalement hors ligne ou qui veut une récompense utilisable immédiatement pour lui-même. Dans ces situations, un programme de fidélité local ou une application de cashback orientée vers l’utilisateur peut être plus adaptée. Capital Koala prend son sens lorsque la destination de l’épargne compte autant que le geste d’achat.
Pour une famille, le meilleur test n’est pas de multiplier les commandes. Il consiste à choisir quelques achats ordinaires, à suivre exactement le parcours proposé et à vérifier si l’expérience reste simple pour tous les adultes concernés. Si l’habitude s’intègre naturellement, l’application peut devenir un petit outil régulier. Si elle provoque des oublis, des hésitations ou une confusion sur le suivi, il vaut mieux ne pas la conserver par principe.
Mon verdict après une utilisation organisée
J’apprécie Capital Koala pour son idée précise et facile à expliquer : faire des achats prévus tout en les reliant à une épargne pour les enfants. L’application ne cherche pas à remplacer une banque, un gestionnaire de budget ou un programme de fidélité généraliste. Sa valeur se trouve dans la répétition d’un parcours simple, à condition de penser à l’ouvrir avant l’achat et de respecter les indications affichées.
Mon principal conseil est donc de l’utiliser avec une méthode, pas au hasard. Vérifier le compte, partir de l’application, lire les informations du commerçant, éviter les changements de parcours et conserver une routine familiale sont les gestes qui ont le plus de chances de rendre l’expérience utile. Le vrai avantage vient de la constance, pas d’une commande isolée.
Avec son accès gratuit, sa compatibilité à partir d’Android 7.0 et son classement PEGI 3, elle est facile à essayer pour un public familial. Elle ne conviendra pas à tous les acheteurs, notamment à ceux qui recherchent une remise immédiate ou un outil financier très complet. Mais si votre objectif est de donner une destination claire à une partie de vos achats en ligne, je pense qu’elle mérite un essai calme et organisé. C’est dans cette utilisation régulière, raisonnable et sans dépenses supplémentaires qu’elle montre le mieux son intérêt.


